
Channel8.co.id | Explain
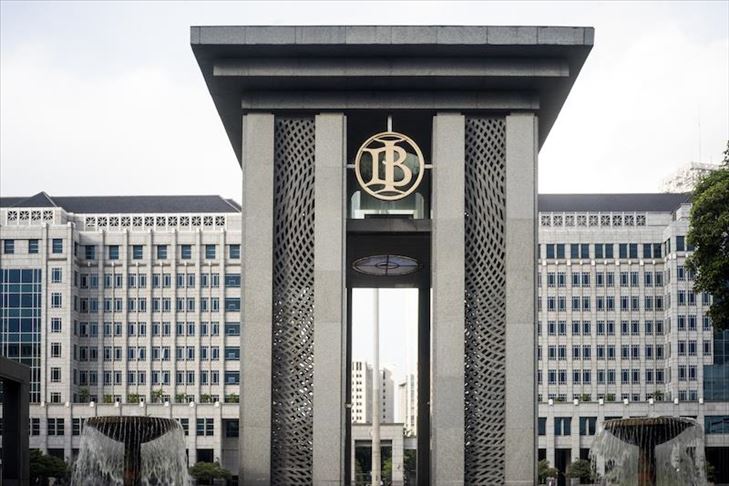
Besok, Rabu (21/10), Bank Indonesia mengumumkan satu angka yang diam-diam mengatur hidup finansialmu: suku bunga acuan, alias BI-Rate. Pengumumannya keluar setelah Rapat Dewan Gubernur (RDG) yang digelar 20–21 Oktober 2026.
Oke, pelan-pelan. Apa itu BI-Rate? Sederhananya: ini “harga sewa uang” versi bank sentral — suku bunga yang dipakai BI dalam operasinya dengan perbankan. Ketika BI menaikkan angka ini, bunga simpanan dan bunga pinjaman di bank-bank cenderung ikut naik. Ketika diturunkan, sebaliknya.
Nah, di sini bagian yang sering bikin bingung: “bps”. Ekonom suka bilang “25 bps”. Bps itu basis poin — 25 bps artinya 0,25 persen. Jadi kalau BI-Rate sekarang 5,75 persen lalu naik 25 bps, jadinya 6,00 persen.
Posisi sekarang: BI-Rate 5,75 persen — dipertahankan sejak Juni 2026, setelah BI menaikkan total 100 bps (1 persen) sepanjang 2026 dari 4,75 persen. Selain itu ada dua suku bunga pendamping: deposit facility 4,75 persen dan lending facility 6,50 persen — anggap saja ini “lantai” dan “plafon” koridor suku bunga BI.
Pertanyaannya: besok naik, turun, atau tahan? Ekonom terbelah.
Kubu “tahan” punya angka: survei Reuters terhadap 29 ekonom pada 13–19 Oktober menunjukkan 15 di antaranya memperkirakan BI mempertahankan 5,75 persen. Alasannya: inflasi masih jinak — Indeks Harga Konsumen September 2026 tercatat 3,28 persen year-on-year, masih di dalam target BI 1,5–3,5 persen; inflasi inti 2,84 persen. Buat apa mengetatkan kalau harga-harga terkendali?
Kubu “naik” menunjuk rupiah. Pada Jumat (16/10), rupiah spot ditutup Rp18.027 per dolar AS, dan secara keseluruhan rupiah sudah melemah sekitar 8 persen sepanjang 2026. Tekanannya datang dari keluarnya modal asing pasca-pengumuman MSCI soal pasar saham Indonesia. Kepala Ekonom Bank Permata Josua Pardede menghitung dengan model probabilistik: peluang BI menaikkan 25 bps ke 6,00 persen mencapai 63,11 persen, peluang bertahan 34,69 persen. Hati-hati: ini probabilitas model — ramalan berbasis hitungan, bukan bocoran keputusan.
Suara-suara lain: ekonom Bank Danamon Irman Faiz melihat potensi BI-Rate mencapai 6,25 persen pada akhir 2026; Kepala Ekonom BCA David Sumual melihat ruang kenaikan 25–50 bps hingga akhir 2026; Bloomberg Economics memperkirakan naik 25 bps; Citibank bahkan memperkirakan langkah preemptif 50 bps.
Masalahnya, persoalannya ternyata nggak sesederhana itu. Kenaikan suku bunga itu seperti obat keras: manjur, tapi efek sampingnya ke mana-mana. Sisi baiknya — rupiah terbantu karena imbal hasil aset rupiah jadi lebih menarik bagi investor. Sisi buruknya — biaya pinjaman naik: cicilan KPR, kredit kendaraan, dan kredit usaha ikut mahal; konsumsi dan investasi bisa mengerem. Di tengah daya beli yang sedang lesu, itu pertaruhan besar.
Karena itu ada opsi ketiga: jangan buru-buru naikkan bunga, optimalkan intervensi dulu. BI bisa menstabilkan rupiah lewat intervensi di pasar valas — pasar spot, DNDF, NDF — plus instrumen Sekuritas Rupiah Bank Indonesia (SRBI). Sederhananya: BI turun langsung menjaga rupiah di pasar untuk menahan pelemahan, tanpa harus menaikkan “harga sewa uang” untuk semua orang.
Jadi, apa yang perlu kamu perhatikan besok? Tiga hal. Pertama, angkanya: tahan di 5,75 atau naik ke 6,00 persen. Kedua, alasannya: BI akan menjelaskan pertimbangan rupiah versus pertumbuhan. Ketiga, dampaknya ke kamu: kalau naik, bersiap bunga deposito lebih manis tapi cicilan pinjaman berpotensi ikut naik; kalau tahan, BI dinilai masih percaya diri rupiah bisa dijaga lewat intervensi.
Satu angka, banyak akibat. Besok kita tahu jawabannya.
Views: 0