Ringkasan: MSCI membuka konsultasi untuk memindahkan Indonesia dari Emerging Market ke Standalone Market, kategori yang berada di luar indeks komposit mana pun. Status Indonesia belum berubah, dan keputusannya paling lambat Juni 2027.
Channel8.co.id, Jakarta, — Dalam dua pekan terakhir, satu istilah asing bolak-balik muncul di berita bursa: Standalone Market. Ia disebut-sebut sebagai alasan IHSG anjlok, alasan investor asing menjual saham, dan alasan KSSK ikut angkat bicara. Tapi apa sebenarnya artinya? Dan kenapa ia disebut lebih berat daripada sekadar “turun kelas” ke Frontier Market? Mari kita urai pelan-pelan, karena di sinilah banyak salah paham bermula.
MSCI Itu Siapa, dan Kelas-Kelasnya Apa
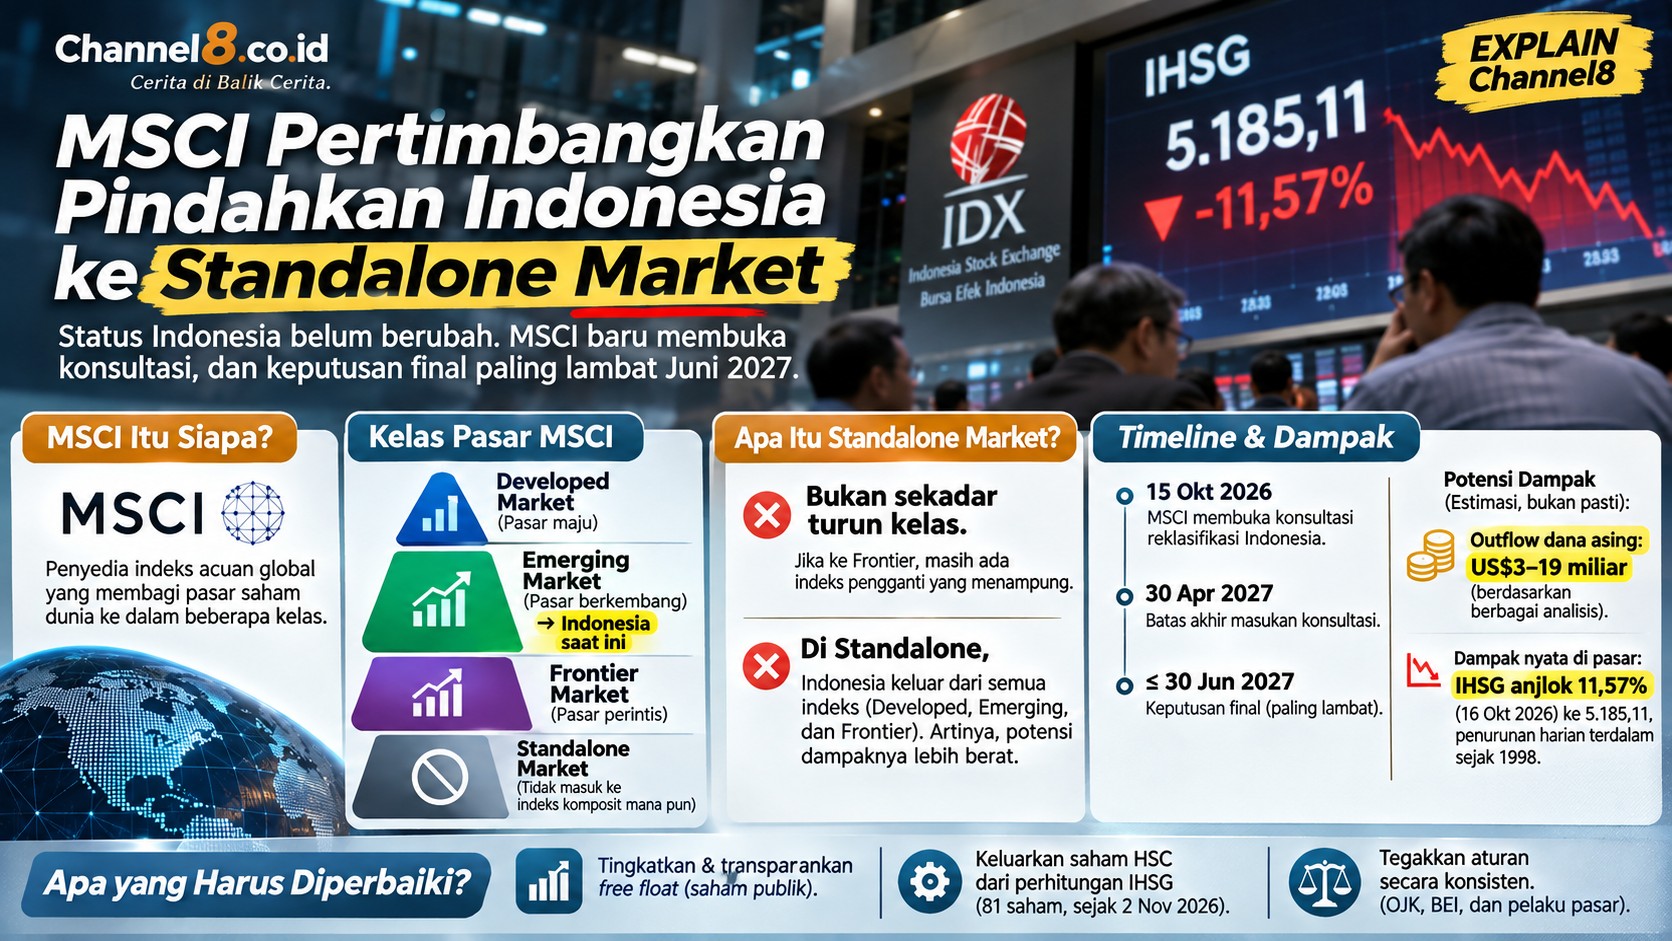
Sederhananya, begini. MSCI (Morgan Stanley Capital International) adalah penyedia indeks acuan yang dipakai manajer investasi di seluruh dunia untuk memutuskan ke mana uang mereka pergi. Bayangkan ia seperti penyelenggara liga: ia membagi pasar saham dunia ke dalam kelas — Developed Market (pasar maju), Emerging Market (pasar berkembang), dan Frontier Market (pasar perintis). Selama ini, Indonesia berada di kelas Emerging Market, sehingga saham-saham Indonesia menjadi bagian dari indeks MSCI Emerging Markets yang diikuti banyak dana global. Kalau sebuah negara keluar dari indeks itu, dana yang mengikuti indeks tersebut akan menyesuaikan portofolionya — biasanya dengan mengurangi atau melepas saham negara itu.
Lalu, Apa Itu Standalone?
Nah, di sini bagian yang sering bikin bingung. Standalone Market bukan sekadar satu tingkat di bawah Frontier. Ia adalah kategori terpisah: pasar yang tidak masuk ke indeks komposit mana pun — bukan Developed, bukan Emerging, bukan Frontier. Bedanya dengan Frontier: kalau Indonesia turun ke Frontier, sebagian dana yang keluar masih berpotensi digantikan oleh dana pengikut indeks Frontier. Kalau menjadi Standalone, tidak ada indeks pengganti yang menampungnya. Karena itu, sejumlah analis menilai dampaknya lebih berat: ia bukan sekadar pindah kelas, melainkan keluar dari daftar kelas itu sendiri.
Apa yang Sebenarnya Diumumkan MSCI
Penting untuk memegang fakta ini: status Indonesia BELUM berubah. Yang terjadi pada 15 Oktober 2026 adalah MSCI membuka konsultasi atas usulan reklasifikasi Indonesia dari Emerging Market menjadi Standalone Market. Alasan yang disorot MSCI, menurut sejumlah analisis, adalah transparansi struktur kepemilikan saham yang dinilai masih buram, konsentrasi kepemilikan saham yang tinggi (high shareholding concentration/HSC — saham yang kepemilikannya sangat terkonsentrasi di segelintir pihak), dugaan perdagangan terkoordinasi, dan penegakan aturan yang dinilai belum konsisten. Tenggat masukan konsultasi adalah 30 April 2027, dan keputusan final dijadwalkan paling lambat 30 Juni 2027. Artinya, Indonesia masih punya waktu untuk meyakinkan MSCI lewat perbaikan tata kelola dan bukti nyata — tapi ketidakpastiannya sudah cukup untuk menggoyang pasar sejak sekarang.
Seberapa Besar Dampaknya — dan Kenapa Angkanya Berbeda-beda
Dampak paling langsung yang ditakutkan adalah arus keluar dana asing (outflow). Tapi di sini kamu perlu curiga pada angka yang terlalu pasti. Estimasi yang beredar berbeda-beda: satu analisis yang mengutip Reuters memperkirakan potensi penyesuaian hingga sekitar US$19 miliar (US$4 miliar dana pasif dan US$15 miliar dana aktif), sementara analisis lain memperkirakan outflow dana pasif saja sekitar US$3–6 miliar. Perbedaan itu wajar: angkanya tergantung pada asumsi soal bobot indeks, aset yang mengikuti indeks, dan jadwal implementasi — dan semuanya masih berupa perkiraan potensi, bukan dana yang sudah pasti keluar. Yang sudah nyata adalah guncangannya: pada Jumat, 16 Oktober 2026, IHSG anjlok 11,57 persen ke 5.185,11, penurunan harian terdalam sejak 1998 menurut sejumlah analisis. Dan satu hal yang tidak boleh dicampuradukkan: pengumuman review indeks MSCI bulan November (11 November 2026, efektif 1 Desember 2026) adalah agenda review rutin yang berbeda dari keputusan reklasifikasi Juni 2027.
Apa yang Harus Diperbaiki Sampai Juni 2027
Dari sisi dalam negeri, pekerjaan rumahnya sudah bernama: free float — porsi saham yang benar-benar tersedia untuk diperdagangkan publik — harus ditingkatkan dan dibuat transparan, saham-saham HSC sudah mulai dikeluarkan dari perhitungan IHSG sejak Senin (2/11/2026) lewat evaluasi berkala BEI (81 saham, seperti ditulis edisi Senin Channel8), dan penegakan aturan harus menunjukkan hasil yang konsisten, bukan sekadar pengumuman reformasi. OJK dan BEI, menurut analisis InvestorTrust, perlu menyerahkan bukti perbaikan secara berkala kepada MSCI sebelum April 2027, bukan menunggu tenggat. Buat kita sebagai pembaca, pelajaran yang paling membumi adalah ini: kepercayaan pasar tidak dibangun oleh satu pengumuman, melainkan oleh bukti yang berulang. Dan sampai Juni 2027, setiap bukti itu akan dibaca pasar — termasuk oleh kita — lewat naik-turunnya IHSG.(redaksi C8)
Views: 0